Kdo letos Čechům tak zdražuje hypotéky, když přitom v Polsku zlevňují?
Kolem poměrně výrazně zdražujících hypoték v ČR se vyrojila řada nepochopení, na obou stranách pomyslné barikády.
Tak si je uveďme na pravou míru.
Ne, základní úroková sazba ČNB rozhodně není klíčovým vodítkem při stanovování sazeb hypoték. Takže to, že nyní aktuálně neroste, neznamená, že bankám objektivně nenarůstají náklady financování hypoték. ČNB nastavuje krátkodobou, čtrnáctidenní úrokovou sazbu, zatímco nejčastější současná fixace, tříletá, představuje období zhruba 80krát delší. O cenách hypoték tedy mnohem více vypovídá třeba cena tříletých peněz. Na ni už má ale dvoutýdenní sazba ČNB vliv jen dosti omezený.
Ne, růst deficitu českého rozpočtu plánovaný pro příští rok a rozvolnění rozpočtových pravidel prakticky nijak nezvedá výnosy českých dluhopisů, tedy ani úroky na českém dluhu. Ilustrovat to lze třeba posledním sloupcem tabulky Bloombergu níže: úrok na českých pětiletých dluhopisech letos narůstá takřka nejméně v Evropě, méně než ve všech sledovaných zemích eurozóny, včetně třeba rozpočtově poměrně ukázněných Nizozemska nebo Německa. Proč zrovna pětileté dluhopisy? Prostě proto, že srovnatelnou tabulku tříletých dluhopisů Bloomberg nenabízí a pětiletá fixace hypoték je v ČR také poměrně častá. A třeba v takovém Polsku, jak uvidíme dále, dokonce v současnosti nejčastější.
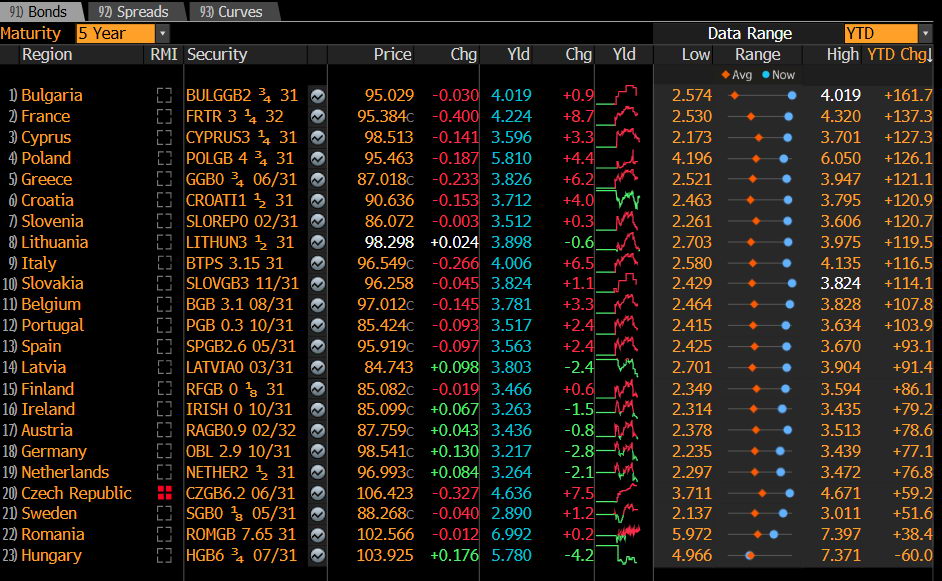
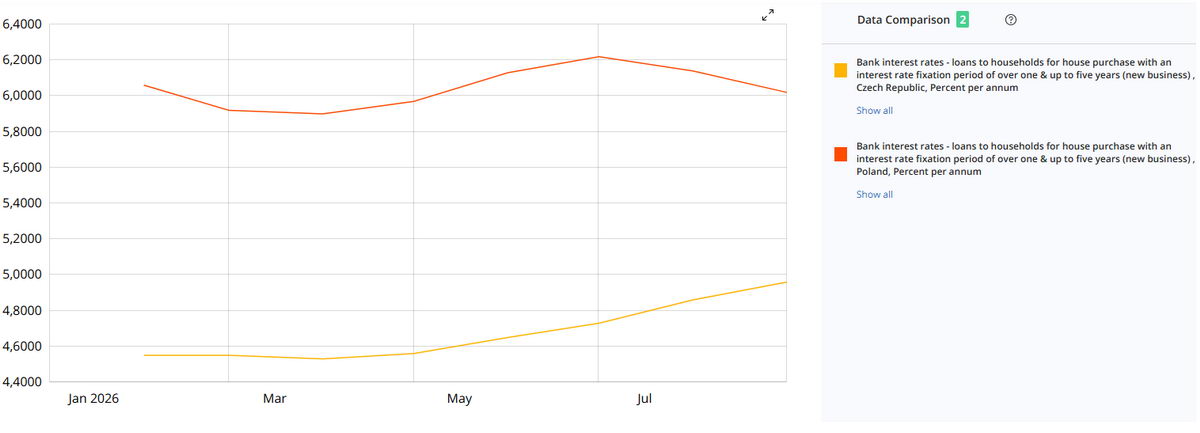
Ne, sazby hypoték obecně, ani v ČR nutně nenásledují vývoj výnosu vládních dluhopisů. Takže i kdyby výnosy českých dluhopisů rostly z důvodu zadlužování vlády (což, jak už jsme si doložili, nerostou), zůstávalo by otázkou, zda hypotéky zdražují kvůli témuž. Vždyť z posledního sloupce výše zmíněné tabulky plyne, že v takovém už zmíněném Polsku letos výnos pětiletého dluhopisu narostl – do včerejšího odpoledne – více než dvakrát výrazněji než v Česku (o 126,1 bazického bodu vs. 59,2). Přesto v Polsku dle dat ECB letos hypotéky mírně zlevňují, zatímco v Česku zdražují (viz graf ECB níže).
Ne, sazby hypoték v ČR nutně plně nenásledují dokonce ani vývoj úrokových swapů, byť s ním jsou spjaty relativně nejtěsněji z uvedených proměnných. V Polsku letos výrazněji než v Česku narůstá nejen výnos pětiletých dluhopisů, ale i tříletých swapů (viz graf níže, z dílny Bloombergu). Přesto, jak už víme, v Polsku hypotéky zlevňují, zatímco v Česku citelně zdražují.
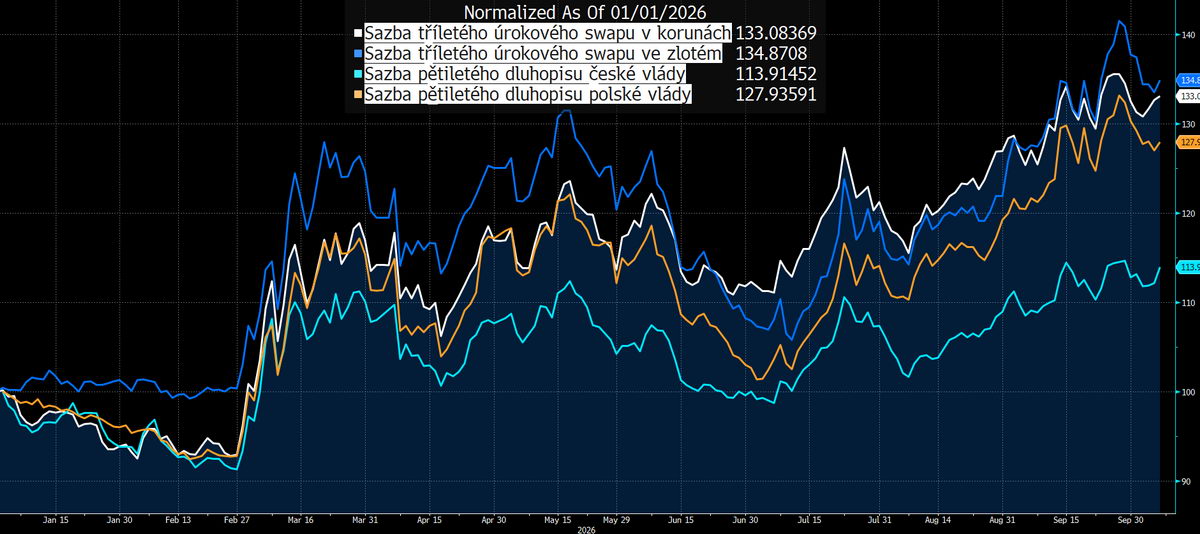
Swapy jsou pro banky klíčovým vodítkem, to ano, ale roli hrají také další faktory: intenzita konkurenčního boje mezi bankami, ochota bank stlačovat marže, struktura financování jednotlivých bank, cena vkladů či to, s jakým zpožděním se změny tržních sazeb propisují do klientských nabídek.
Buďme konkrétnější. Je tedy zřejmé, že hypotéky Čechům letos zdražuje mezinárodní vývoj, zejména dopady války v Íránu a uzavření Hormuzského průlivu do cen energetických surovin. Zdražující energie zvedají inflační tlaky a inflační očekávání, takže investoři a věřitelé žádají vyšší úrok, aby si jim půjčování a investování i přes výraznější inflaci stále vyplácelo. Nicméně proč tedy v Polsku, ale i v menšině dalších zemí EU hypotéky zlevňují? Jsou snad v Polsku a v některých dalších zemích imunní vůči uzavřenému Hormuzu?
Zůstaňme u našich severních sousedů. Platí totiž, že polské banky letos stlačují své marže na hypotékách výrazně rychleji než české. Ukazuje to porovnání vývoje sazeb nových hypoték podle ECB s vývojem tentokrát tedy pětiletých úrokových swapů, které představují důležitou tržní složku ceny dlouhodobých peněz pro banky.
Od konce loňského roku do konce letošního srpna vzrostla sazba pětiletého korunového swapu z 3,83 na 4,725 procenta. Zvýšila se tedy o 0,895 procentního bodu. V Polsku vzrostla za stejné období sazba pětiletého zlotého swapu z 3,74 na 4,56 procenta, tedy o 0,82 procentního bodu.
Tržní cena dlouhodobých peněz tak bankám zdražila v obou zemích velmi podobně, v Česku o něco výrazněji.
Vývoj hypotečních sazeb byl ovšem zcela odlišný. Podle harmonizovaných údajů ECB vzrostla průměrná sazba nových hypoték v Česku mezi lednem a srpnem z 4,46 na 4,84 procenta. Českým domácnostem tedy hypotéky zdražily o 0,38 procentního bodu.
V Polsku se přitom sazba ve stejném období snížila z 6,06 na 6,02 procenta, tedy o 0,04 procentního bodu.
Rozdíl lze dobře ilustrovat vývojem diferenciálu mezi hypoteční sazbou a pětiletým swapem, vlastně tedy vývoje marže. Pravda, není to čistá účetní marže banky, protože do diferenciálu vstupují také další náklady, kreditní riziko či struktura poskytovaných hypoték. Pro srovnání cenové politiky bank je však výmluvným ukazatelem.
V Česku se tato marže během sledovaného období zúžila přibližně o 0,515 procentního bodu, tedy o 51,5 bazického bodu. V Polsku se zúžila přibližně o 0,86 procentního bodu, tedy o 86 bazických bodů.
Polské banky tak letos poklesem své marže absorbovaly nejen celý růst pětiletých swapových sazeb, ale ještě něco navíc. Proto mohou polské hypotéky mírně zlevňovat, přestože tržní cena dlouhodobých peněz výrazně vzrostla.
České banky rovněž část zdražení peněz absorbovaly. Pětiletý swap vzrostl o 89,5 bazického bodu, zatímco sazba hypoték pouze o 38 bodů. Jejich marže se tedy citelně zúžila. Zdaleka však ne tolik jako v Polsku.
V tom tví hlavní část vysvětlení rozdílného vývoje hypotečních sazeb v obou zemích. Samotným růstem swapových sazeb nelze zdražování českých hypoték vysvětlit. Polsko ukazuje, že i při velmi podobném růstu tržní ceny dlouhodobých peněz mohou banky díky výraznějšímu stlačení marže klientské sazby dokonce snižovat.
Přitom stále nelze tvrdit, že polské banky mají celkově nižší hypoteční marže než české. Absolutní rozdíl mezi hypoteční sazbou a pětiletým swapem zůstává v Polsku vyšší. Rozdíl tkví v dynamice: polské banky letos tento prostor zmenšují podstatně rychleji než banky české.
Lukáš Kovanda, Ph.D.
Hlavní ekonom, Trinity Bank