Proč čeští řidiči zaplatí mnohonásobně vyšší marže polských a maďarských rafinerií?
Čeští motoristé v nadcházejících týdnech podle všeho doplatí na zásadní záludnost nynější energetické krize. Česko bylo před jejím vypuknutím na ropě fyzicky přepravované přes Hormuzský průliv závislé pouze okrajově, ze zhruba sedmi procent. Přesto se válečná přirážka promítne do každého litru benzinu či nafty prodaného na českých čerpacích stanicích. Důvodem jsou ceny hotových paliv a explodující rafinérské marže.
Dobře, jak je ale možné, že něco, co má podíl sedmi procent, „zařídí“ mimořádné zdražení hned sta procent, tedy všech prodaných litrů paliv v Česku?
Popořadě. Podle údajů českého ministerstva průmyslu a obchodu pocházelo loni více než 42 procent ropy dovezené do Česka z Ázerbájdžánu, zhruba 21 procent z Norska, přes 18 procent z Kazachstánu, 10,6 procenta ze Saúdské Arábie a necelých osm procent z Ruska. Celých 92,3 procenta českého dovozu proudilo západní cestou přes ropovody TAL a IKL. Ázerbájdžánská, norská ani kazašská ropa Hormuz nepotřebují.
Ani všechna saúdská ropa nemusí Hormuzem projít, protože Rijád může významnou část produkce dopravit ropovodem East-West k Rudému moři. Po započtení dovozu hotových pohonných hmot, u nichž původ samotné surové ropy nelze vždy vystopovat, lze tedy přímou předválečnou vazbu českého trhu na ropu procházející Hormuzem odhadovat jen řádově v jednotkách procent, pracovně přibližně na oněch sedm procent.
Jenže rafinérský trh funguje úplně jinak, než by napovídala tato fyzická závislost. Benzin a nafta se neprodávají za cenu ropy, z níž byl konkrétní litr vyroben, plus nějaký „rozumný“ zisk rafinerie. Cena vzniká na propojeném evropském a světovém trhu. Když je poslední dostupná tuna dieselu vzácná a drahá, zdraží tím i diesel vyrobený v rafinerii, jejíž přísun ropy zůstal prakticky nedotčen.
Rozměr současného výkyvu ukazují čerstvá data UBS. Největší švýcarská banka odhaduje hrubou rafinérskou marži polského Orlenu přibližně na 50 až 55 dolarů na barel a u maďarského MOL zhruba kolem 50 dolarů (viz grafy níže). To jsou úrovně mnohonásobně převyšující běžné hodnoty posledních let. Pro srovnání Orlen uvádí, že jeho modelová rafinérská marže za celý rok 2025 činila v průměru 13,1 dolaru na barel či 11 dolarů v roce 2024.
Nejde přitom jen o jeden bankovní model. Na začátku září evropský benzinový crack, tedy rozdíl mezi cenou benzinu a ropy, vystoupal nad 62 dolarů za barel, prakticky na historický rekord. Dieselová marže dosáhla téměř 79 dolarů. Globální dieselový crack následně vystoupal dokonce nad 108 dolarů za barel. Kvůli válkám a problémům rafinerií v Rusku a na Blízkém východě chybí světu proti normálu asi čtyři miliony barelů dieselu denně.
To vysvětluje, proč zdražování pociťují a ještě pocítí plošně a všichni i čeští řidiči, jakkoli před válkou nejezdil na produkty z ropy dodané přes Hormuz ani každý desátý z nich. Orlen provozuje české rafinerie v Litvínově a Kralupech, MOL je prostřednictvím Slovnaftu a distribuční sítě jedním z nejdůležitějších hráčů ve střední Evropě. Ani jedna skupina tedy nemusí přijít o vlastní barel ropy z Hormuzu, aby její rafinérská marže dramaticky vzrostla. Stačí, že je na světovém trhu méně hotového benzinu a nafty a cena těchto produktů roste rychleji než cena ropy.
Situaci navíc během posledních dnů dramaticky zhoršují Hútiové. Íránem podporovaní povstalci ovládli strategický jemenský přístav Muchá a následně také ostrov Perim přímo v průlivu Báb al-Mandab. Jejich postup tak ohrožuje druhý z klíčových blízkovýchodních námořních uzlů právě v době, kdy je doprava Hormuzem již silně narušena. Hútiové zároveň útočili drony a raketami na cíle v Saúdské Arábii, včetně na zmíněný ropovod East-West, který Rijád musel kvůli tomu „preventivně“ odstavit; útoky Hútiů již v létě výrazně omezily plavbu Rudým mořem.
To světovému trh s ropou dále notně přitíží, jenže Orlenu a MOL to zřejmě rafinérskou marži jen dále zvedne. Saúdská Arábie mohla dosud část své exportovat obejitím Hormuzu tak, že ji dopravila k Rudému moři a vyvezla přes terminál Janbú. Jenže taková ropa zpravidla dále proplouvala právě oblastí Báb al-Mandabu. Navíc byl nyní po dronovém útoku dočasně odstaven také saúdský ropovod East-West, který představuje stěžejní alternativu k Hormuzu.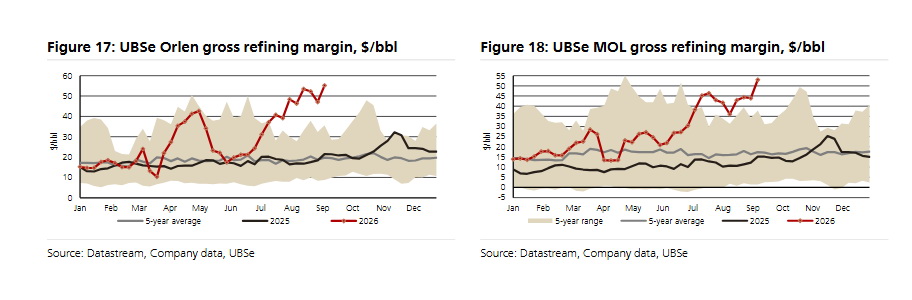
Trh tedy začíná oceňovat nejen riziko nedostatku samotné ropy, ale stále více také nedostatek správných ropných produktů na správném místě. Tím se zvyšuje už tak zcela mimořádná renta pro fungující evropské rafinerie.
Orlen ani MOL přitom svoji rafinérskou marži jednoduše „nestanovují“. Jejich ekonomická motivace je však jasná: pokud evropský trh nabízí za tunu nafty určitou cenu, nemá rafinerie důvod prodávat českému odběrateli levněji jen proto, že její vlastní ropa pochází z Norska či Ázerbájdžánu a Hormuz nikdy neviděla. Nízké vlastní výrobní náklady se za napjatého trhu mění v mimořádný zisk.
Češi tedy neplatí jen globálně za drahou ropu (jejíž cena však na žádném historickém rekordu zdaleka není, na rozdíl od rafinérských marží). Platí za světový nedostatek hotových paliv, za omezenou rafinérskou kapacitu a nyní také za skutečnost, že vedle Hormuzu se dostává pod tlak i Báb al-Mandab. Čím více se oba průlivy současně stávají geopolitickými zbraněmi, tím větší je prostor pro mimořádné rafinérské marže těch producentů, kteří mohou dál bez zásadních omezení vyrábět.
Lukáš Kovanda, Ph.D.
Hlavní ekonom, Trinity Bank