Hormuzský průliv je po sedmi měsících prakticky otevřený, hlásí největší banka USA
Ropa zůstává kolem 100 dolarů za barel, přestože se vývoz z Perského zálivu postupně vrací směrem k úrovním před vypuknutím války. Na první pohled to může působit překvapivě. Jestliže byl právě omezený průjezd Hormuzským průlivem hlavní příčinou letošního cenového šoku, jeho postupné zprůchodnění by přece mělo cenu ropy výrazně srazit. Situace je však složitější.
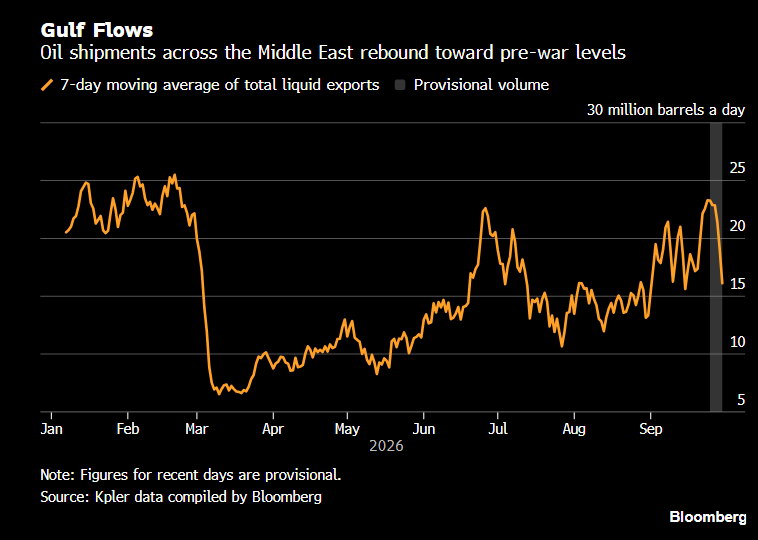
Podle údajů společnosti Kpler se vývoz ropy z Blízkého východu v září zvýšil na nejvyšší úroveň od začátku války. Stále však zůstává zhruba o 3,2 milionu barelů denně pod únorovou předválečnou úrovní. Samotné toky přes Hormuz se rovněž citelně zotavily a významné americké banky, například JPMorgan, vůbec největší banka v USA, či Goldman Sachs, již hovoří o přibližování celkových dodávek předválečným hodnotám (viz graf Bloombergu níže).
To ale ještě neznamená návrat ropného trhu k normálu. Cena ropy neodráží pouze počet tankerů, které právě dnes proplují Hormuzem. Zohledňuje také pravděpodobnost, že budou bezpečně proplouvat za týden, za měsíc či za půl roku. A právě tato jistota zatím chybí. Americko-íránská jednání zůstávají komplikovaná a trh nadále započítává možnost nové eskalace či opětovného omezení dodávek. Brent se proto ve středu pohyboval kolem 103 dolarů za barel.
Druhým problémem jsou zásoby. Svět během konfliktu spotřeboval významnou část bezpečnostního polštáře, který mu v minulosti umožňoval výpadky dodávek lépe absorbovat. Členské země Mezinárodní energetické agentury se dohodly na uvolnění přibližně 400 milionů barelů ze strategických rezerv. Samotná americká strategická rezerva nyní obsahuje méně než 284 milionů barelů, nejméně od roku 1982. Spojené státy přitom nyní nabízejí k zapůjčení dalších až 40 milionů barelů.
Významnou část napětí navíc nelze hledat pouze u samotné surové ropy. Ještě větší problém představují některé rafinérské produkty, především nafta a další střední destiláty. Mezinárodní energetická agentura upozorňuje, že právě na tomto trhu je současný nedostatek nejvýraznější. Cena dieselu v USA se na začátku září dostala přes 200 dolarů za barel, zatímco Brent se tehdy pohyboval kolem 105 dolarů. Mimořádné rafinérské marže ukazují, že problémem není jen dostat ropu z vrtu na tanker, ale také ji zpracovat a dopravit správný produkt na správné místo.
Ke stále vysoké ceně přispívá také dražší lodní doprava, vyšší pojistné a skutečnost, že produkce části zemí OPEC+ zůstává znatelně pod předválečnou úrovní. Sedm klíčových členů OPEC+ v srpnu zhruba o pět milionů barelů denně méně než před válkou v únoru.
Obnovování toků přes Hormuz je proto jednoznačně faktorem, který cenu ropy tlačí dolů. Samo o sobě však nestačí k návratu Brentu například k 70 či 80 dolarům. K tomu by trh potřeboval nejen další růst produkce a exportu, ale také doplnění zásob, normalizaci rafinérského trhu, pokles přepravních nákladů a především přesvědčení investorů, že se současné zlepšení bezpečnostní situace stane trvalým.
Takže zatím ani nelze předpokládat, že by česká vláda zase rychle rušila regulaci cen pohonných hmot, včetně snížení spotřební daně z motorové nafty, která začíná platit od zítřka. S největší pravděpodobností tedy tyto zásahy Babišova kabinetu zůstanou v platnosti minimálně do konce letošního října.
Lukáš Kovanda, Ph.D.
Hlavní ekonom, Trinity Bank