Hypoteční sazby dál rostou. V září překročily 5,1 procenta a zdraží refinancování
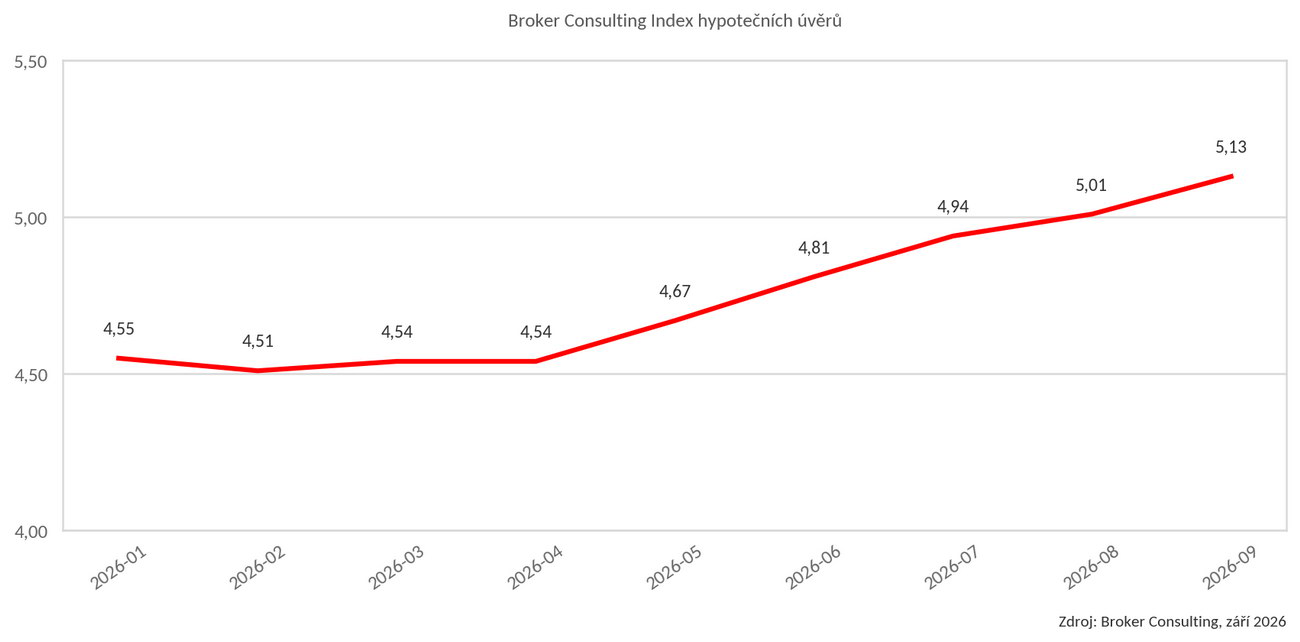
Broker Consulting Index hypotečních úvěrů se v září zvýšil na 5,13 procenta a druhý měsíc v řadě zůstal nad pětiprocentní hranicí. Od začátku roku sazby vzrostly o 0,58 procentního bodu. Vyšší náklady pocítí hlavně domácnosti, kterým v nejbližší době končí starší fixace, proto se vyplatí řešit refinancování s předstihem.
První čtvrtletí bylo stabilní, od jara sazby rostou
První čtvrtletí letošního roku přineslo jen minimální pohyb hypotečních sazeb. Změna přišla během jara a růst pokračoval také přes léto. Z červnových 4,81 % se Broker Consulting Index hypotečních úvěrů během třetího čtvrtletí postupně dostal až na zářijových 5,13 %. Vývoj letošního roku tak ukazuje poměrně zřetelnou změnu. Zatímco zpočátku byly sazby bez větších výkyvů, v druhé polovině roku už domácnosti při sjednávání nové hypotéky nebo při konci fixace musely brát v potaz stále vyšší úrokové sazby než před několika měsíci.
„Pro zájemce o hypotéku je v současné situaci důležité neupínat se pouze k otázce, zda sazby za několik měsíců klesnou. Mnohem podstatnější je pracovat s tím, jaké podmínky jsou dostupné nyní a co konkrétní výše splátky znamená pro jeho rozpočet. U hypotéky jde o dlouhodobý závazek, takže rozhodnutí by mělo vycházet především z toho, co domácnost bezpečně zvládne,“ říká Michaela Pudilová, analytička ve společnosti Broker Consulting.
ČNB sazby nezměnila, hypotéky přesto zdražují
Česká národní banka na zářijovém zasedání úrokové sazby nezvýšila a 2T repo sazbu ponechala na 3,75 %. Hypoteční sazby jednotlivých poskytovatelů přesto pokračují v růstu. Podle expertů z Broker Consulting může mírné zvyšování pokračovat také v dalších měsících a výraznější pokles zatím nelze očekávat. Tomu odpovídá i předstihový ukazatel Broker Consulting Indexu hypotečních úvěrů, který v září vzrostl o 0,45 procentního bodu na 5,77 %.
Pět let fixace může znamenat o několik tisíc vyšší splátku
Změnu sazeb ve svém rozpočtu mohou pocítit především klienti, kterým letos končí fixace úrokové sazby. Příkladem může být domácnost, která si v září 2021 sjednala hypotéku ve výši 5 milionů korun s pětiletou fixací. Broker Consulting Index tehdy činil 2,57 %. Při modelové splatnosti 30 let vycházela měsíční splátka přibližně na 19 940 korun.
Po pěti letech by za těchto předpokladů zbývalo splatit přibližně 4,41 milionu korun. Pokud by se tato částka nyní refinancovala na zbývajících 25 let při sazbě 5,13 %, nová měsíční splátka by dosahovala přibližně 26 110 korun. Pro rodinný rozpočet by to tedy znamenalo zhruba 6 200 korun navíc každý měsíc, tedy přibližně 74 tisíc korun za rok. Skutečná výše splátky nicméně vždy závisí na konkrétním úvěru, zbývající jistině, době splatnosti a podmínkách nové nabídky.
Refinancování se vyplatí plánovat dopředu
Vyšší sazby se nejvíce dotýkají klientů, kteří v následujících měsících budou řešit konec aktuální fixace. Právě u starších hypoték sjednaných v období nižších sazeb může být rozdíl v nové měsíční splátce citelný. Před koncem fixace má proto smysl podívat se nejen na novou sazbu, ale také na délku další fixace a celkové nastavení úvěru. Konec fixace může být zároveň vhodnou chvílí ověřit, zda hypotéka stále odpovídá možnostem a plánům domácnosti.
„Pokud klient ví, že se mu blíží konec fixace, není podle nás vhodné čekat až na poslední chvíli. Včasné řešení dává prostor porovnat dostupné možnosti, promyslet délku nové fixace a posoudit, jaká splátka je pro domácí rozpočet dlouhodobě únosná. Každá situace je jiná a rozhodnutí by proto mělo vycházet z celkové finanční situace klienta, ne pouze z jednoho čísla v nabídce,“ dodává Michaela Pudilová.