Japonsko se snaží zastavit pád jenu. Ani zásahy za 11,7 bilionu jenů měnu neotočily
Japonský jen zůstává pod silným tlakem navzdory rozsáhlým zásahům vlády a centrální banky. Ty na podporu domácí měny vynaložily 11,7 bilionu jenů, přesto se její oslabování nepodařilo zastavit. Vývoj má dopady nejen na finanční trhy, ale také na ceny, zahraniční obchod i celou japonskou ekonomiku. [1]
Intervence v hodnotě 11,7 bilionu jenů přinesla pouze dočasné posílení měny
Japonské ministerstvo financí provedlo v období od 28. dubna do 27. května 2026 devizové operace v celkovém objemu 11,7349 bilionu jenů, což v daném období představovalo přibližně 72 miliard dolarů. Tokio prodávalo část svých dolarových rezerv a nakupovalo jeny poté, co kurz překročil hranici 160 jenů za dolar. Intervence na určitou dobu zvýšila hodnotu jenu, její účinek však do konce června vyprchal. Kurz 30. června překročil hranici 162 jenů za dolar a o tři týdny později dosáhl hodnoty 163,01.* Trh tím ukázal, že ani rekordní objem nákupů nemusí změnit dlouhodobý směr měny, pokud přetrvávají příčiny jejího oslabování. Japonské úřady proto začaly méně otevřeně upozorňovat na konkrétní možnost intervence a snaží se udržet investory v nejistotě ohledně jejího načasování. Analytici sledují pásmo od 163 do 165 jenů za dolar, ale japonská vláda nemá veřejně stanovenou hranici, při jejímž překročení by automaticky zasáhla. Rozhodující může být rychlost pohybu a úroveň volatility, nikoli pouze samotný kurz. Ministryně financí Satsuki Katayama 22. července potvrdila připravenost vlády přijmout rozhodná opatření, avšak předchozí veřejná varování nedokázala pokles jenu zastavit.
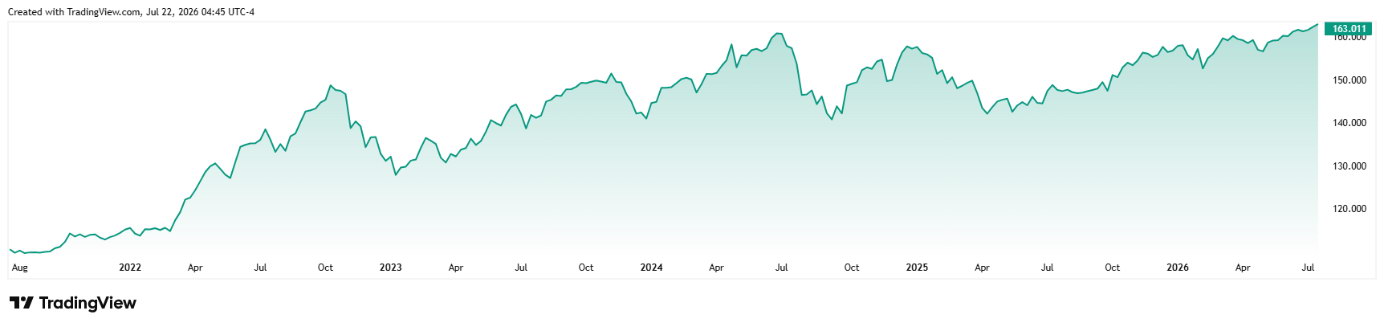
Vývoj kurzu USD/JPY za posledních pět let* Zdroj: TradingView
Drahá ropa a slabý jen zvýšily hodnotu dovozu na rekordních 11,3 bilionu jenů
Hodnota japonského dovozu se v červnu meziročně zvýšila o 25,4 % na rekordních 11,3 biliónů jenů. Růst byl výrazně vyšší než trhem očekávaných 21 % a představoval nejrychlejší tempo od listopadu 2022. Hlavním důvodem byla ropa. Fyzický objem dovezené ropy meziročně poklesl o 13,7 %, ale její hodnota vzrostla o 59,3 %, protože cena za jednotku vyjádřená v jenech dosáhla rekordní úrovně. Na výsledné ceně se zároveň projevil růst světových cen ropy i oslabení japonské měny. Každý dolar zaplacený za energii totiž při kurzu 163 jenů stojí japonského dovozce přibližně o 16 % více než při kurzu 140 jenů, který se na trhu pohyboval před rokem. Vývoz v červnu vzrostl o 19,3 %, zejména díky slabšímu jenu a poptávce související s datovými centry a umělou inteligencí. Vývoz do Spojených států vzrostl o 13 %, přičemž důležitou roli sehrál prodej hybridních vozidel. Růst vývozu však nestačil na pokrytí dražších dovozů a Japonsko zaznamenalo obchodní deficit ve výši 406,9 miliardy jenů. Trh přitom očekával schodek pouze ve výši 120 miliard jenů. Slabý jen tak zvyšuje příjmy vývozců po přepočtu zahraničních tržeb na domácí měnu, ale zároveň zdražuje energii, potraviny, suroviny a další dovážené výrobky pro firmy i domácnosti.
Bank of Japan musí volit mezi podporou jenu a ochranou hospodářského růstu
Bank of Japan 16. června zvýšila svou hlavní krátkodobou úrokovou sazbu na 1 %, což byla nejvyšší úroveň za 31 let. Rozhodnutí bylo přijato poměrem sedmi hlasů proti jednomu a nová sazba začala platit 17. června. Ani toto zvýšení však nedokázalo jen stabilizovat, protože japonské sazby zůstávají výrazně nižší než výnosy srovnatelných amerických aktiv. Investoři proto mohou získat vyšší výnos držením dolarů, což podporuje poptávku po americké měně. Bank of Japan zároveň čelí rostoucímu cenovému tlaku. Spotřebitelské ceny v květnu meziročně vzrostly o 1,5 % a index bez čerstvých potravin se zvýšil o 1,4 %. Ceny na úrovni výrobců však v červnu vyskočily o 7,1 %, což bylo nejrychlejší tempo od března 2023. Vyšší ceny energií, surovin a dovážených komponentů se mohou se zpožděním promítnout do spotřebitelských cen. Další zvýšení sazeb by mohlo podpořit jen a omezit dováženou inflaci, zároveň by však zdražilo úvěry pro firmy, domácnosti i vládu. Ponechání sazeb beze změny by ochránilo ekonomickou aktivitu, mohlo by však prodloužit pokles měny. Většina analytiků oslovených agenturou Reuters očekává, že sazba do konce roku vzroste na 1,25 %, přičemž na zasedání 30. a 31. července se obecně očekává její ponechání na úrovni 1 %. [2]
Další intervence může zvýšit volatilitu, ale sama o sobě nevyřeší příčiny slabého jenu
Japonsko má dostatečné devizové rezervy na další zásah, avšak zkušenosti z dubna a května ukazují, že intervence bez změny měnových a ekonomických podmínek přináší především krátkodobý efekt. Analytici HSBC očekávají, že kurz USD/JPY se bude pohybovat především v pásmu od 160 do 165 jenů za dolar. Dolní hranici tohoto pásma mohou podporovat občasné intervence a horní hranici nízké reálné úrokové sazby v Japonsku. Trvalejší posílení jenu by podle nich vyžadovalo několik zvýšení sazeb ze strany Bank of Japan, návrat americké centrální banky ke snižování sazeb nebo zlepšení důvěry investorů v japonské veřejné finance. Pro finanční trhy bude proto důležitý nejen samotný kurz, ale také výnosy amerických dluhopisů, cena ropy a komunikace japonské vlády před zasedáním centrální banky. Prudké posílení jenu po intervenci by mohlo krátkodobě snížit hodnotu zahraničních příjmů japonských vývozců a zvýšit tlak na investory, kteří si půjčují levnější jeny na nákup výnosnějších zahraničních aktiv. Pokračující oslabování by naopak zvyšovalo náklady dovozců a riziko dalšího růstu cen. Vývoj jenu se tak stal přímým faktorem ovlivňujícím obchodní bilanci, inflaci, rozhodování centrální banky i výsledky velkých japonských společností. Hranice 165 jenů za dolar bude pro investory důležitým orientačním bodem, ale případný zásah může přijít i dříve, pokud se kurz začne měnit příliš rychle. [3]
Peter Svoreň, CEO ApmeFX Trading Europe Ltd.
[1,2,3] Výhledová prohlášení vycházejí z předpokladů a současných očekávání, která mohou být nepřesná, nebo ze současného ekonomického prostředí, které se může změnit. Taková prohlášení nezaručují budoucí výsledky. Jsou spojena s riziky a dalšími nejistotami, které je obtížné předvídat. Výsledky se mohou podstatně lišit od těch, které jsou vyjádřeny nebo implikovány v jakýchkoli výhledových prohlášeních.
* Minulá výkonnost není zárukou budoucích výsledků.
Zdroje:
https://www.reuters.com/world/africa/yen-slides-past-163-raising-intervention-alert-2026-07-22/
https://www.mof.go.jp/english/policy/international_policy/reference/feio/monthly/20260529e.html
https://www.reuters.com/world/asia-pacific/tokyo-keeps-powder-dry-line-sand-yen-shifts-2026-06-30/
https://www.reuters.com/world/asia-pacific/japans-exports-jump-june-weak-yen-ai-linked-demand-2026-07-22/
https://www.boj.or.jp/en/mopo/mpmdeci/mpr_2026/k260616a.pdf
https://www.reuters.com/world/asia-pacific/japans-wholesale-prices-spike-july-higher-energy-costs-weak-yen-2026-07-10/