Swiss Life Hypoindex březen 2026: Jaro přineslo mírný pokles sazeb, komplikace nese růst cen ropy
Průměrná nabídková sazba hypoték podle Swiss Life Hypoindexu v březnu klesla na 4,89 %. Jde o drobný sezónní pokles typický pro začátek jara. Další vývoj však bude záviset na inflaci a vývoji cen energií, které mohou sazby hypoték znovu ovlivnit.
Swiss Life Hypoindex v březnu 2026 mírně klesl na 4,89 %. Pokles o čtyři bazické body sice představuje jen kosmetickou změnu, ale zapadá do tradičního jarního oživení hypotečního trhu.
Mírné jarní zlevnění hypoték
„Začátek jara bývá obdobím, kdy banky na hypotečním trhu zvyšují aktivitu a snaží se přilákat nové klienty atraktivnější nabídkou. Jde o poměrně pravidelný sezónní efekt, který lze na hypotečním trhu pozorovat prakticky každý rok,“ říká Jiří Sýkora, hypoteční analytik společnosti Swiss Life Select.
„Je dobré připomenout, že hypoteční sazby se pod hranici pěti procent dostaly už v září 2025 a od té doby se pohybují těsně pod touto psychologickou hranicí. V posledních měsících tak sledujeme spíše velmi pozvolný pokles než výraznější změny. Ve srovnání s lety 2022 až 2024 je však současná situace přece jen výrazně příznivější. Tehdy se totiž sazby hypoték pohybovaly výrazně nad pěti procenty a v některých měsících dokonce přesahovaly i šest procent,“ říká Jiří Sýkora, hypoteční analytik společnosti Swiss Life Select.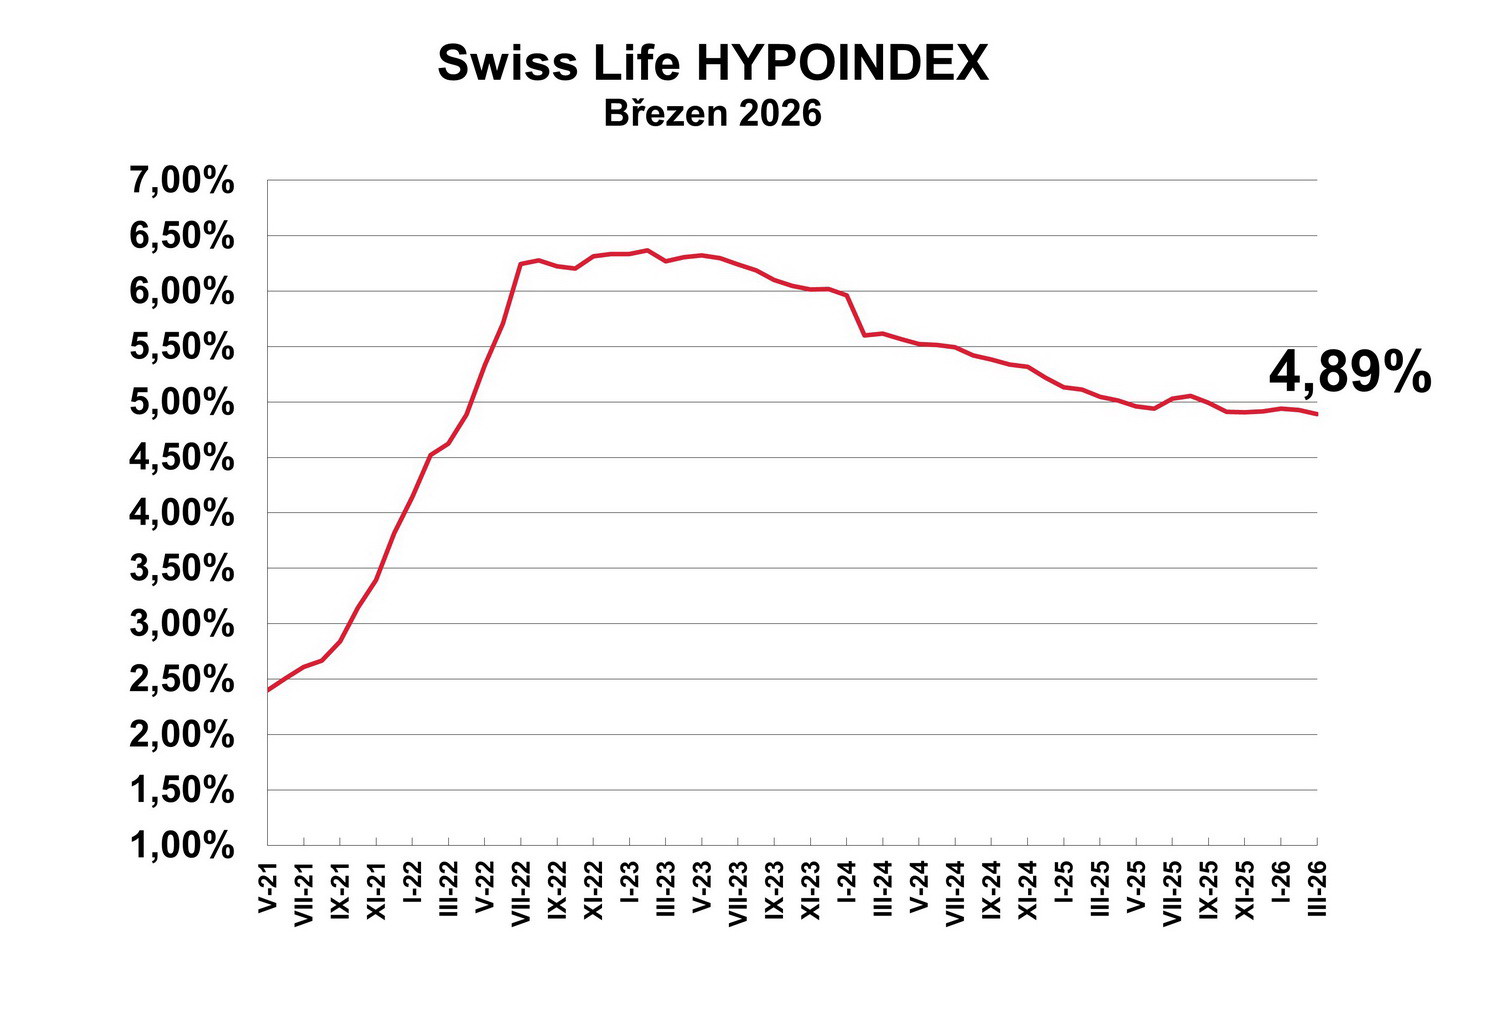
Swiss Life Hypoindex březen 2026, zdroj: Swiss Life Hypoindex
Ekonomika nesmí překvapit
Hypoteční trh se v posledních měsících stabilizoval a banky reagovaly na příznivější makroekonomické prostředí. Inflace se postupně dostala pod kontrolu a Česká národní banka již v předchozím období přistoupila ke snižování základních úrokových sazeb. Tento vývoj se s určitým zpožděním promítá také do cen hypotečních úvěrů.
„Pokud jde o další vývoj v průběhu roku 2026, nelze očekávat dramatický pokles sazeb. Banky budou reagovat jak na vývoj základních sazeb České národní banky, tak na konkurenci na hypotečním trhu. Výraznější změny v řádu celých procentních bodů proto nejsou pravděpodobné,“ uvedl Jiří Sýkora, hypoteční analytik společnosti Swiss Life Select.
Geopolitika může vývoj sazeb znovu zkomplikovat
Klíčovou podmínkou však zůstává stabilní ekonomické prostředí. Jakékoli zhoršení situace by mohlo očekávaný pokles sazeb rychle zastavit – a poslední vývoj ve světě naznačuje, že takové riziko nelze podceňovat.
„Už delší dobu říkáme, že úrokové sazby hypoték spíše stagnují. Bohužel se ale objevuje stále více faktorů, které by je mohly znovu posunout směrem nahoru. Klíčovou roli hraje inflace v Česku. Od ní se odvíjejí takzvané úrokové swapy, tedy zjednodušeně řečeno cena peněz pro banky. A právě ty mají velký vliv na to, jakou úrokovou sazbu nakonec klient u hypotéky dostane,“ říká Tom Kadeřábek, vedoucí produktového oddělení Swiss Life Select.
Na první pohled přitom může situace vypadat poměrně příznivě. Poslední data o inflaci byla velmi dobrá a meziročně se dostala pod 2 %. Do hry ale vstupují nové události ve světě. Napětí a vojenské operace na Blízkém východě, konkrétně v Íránu, okamžitě ovlivnily ceny ropy a následně i ceny pohonných hmot. Ty už v Česku začaly znovu růst. Zkušenost z doby pandemie přitom ukázala, že energie a pohonné hmoty zdražují prakticky celou ekonomiku – promítají se do dopravy, výroby i služeb. Pokud tedy jejich ceny rostou, často s nimi roste i celková inflace. Rozhodující proto bude především to, jak se konflikt bude vyvíjet a jak dlouho potrvá.
„Pro hypotéky to znamená jediné: banky se v nejbližší době do výrazného zlevňování hnát nebudou. Naopak se objevují rizika, že by sazby mohly jít spíše opačným směrem. A ani Česká národní banka pravděpodobně nebude se snižováním svých sazeb spěchat. V situaci, kdy do ekonomiky promlouvají silné zahraniční vlivy, bude spíše vyčkávat, jak se situace ve světě vyvine. Budou tedy hypotéky brzy výrazně levnější? V nejbližší době spíše ne,“ uzavírá Tom Kadeřábek, vedoucí produktového oddělení Swiss Life Select.
Měsíční splátka klesla za tři roky o tři tisíce
Měsíční splátka hypotečního úvěru ve výši 3,5 milionu korun sjednaného do 80 % odhadní ceny nemovitosti (LTV) při splatnosti 25 let a průměrné nabídkové sazbě 4,89 % p. a. klesla za tři roky o více než tři tisíce korun na 20 240 Kč.