Swiss Life Hypoindex červenec 2026: Hypoteční sazby znovu rostou, jsou na úrovni listopadu 2024
Hypotéky vstupují do druhé poloviny roku nad pětiprocentní hranicí. Podle červencového Swiss Life Hypoindexu vzrostla průměrná nabídková sazba na 5,32 procenta. Odborníci upozorňují, že při výběru hypotéky už nestačí sledovat pouze úrokovou sazbu – stále větší roli hrají podmínky jednotlivých bank i správně zvolená strategie financování.
Hypotéka dnes proto není jen otázkou sazby, ale celé strategie financování. Rozdíly mezi bankami, délkami fixací a individuálními nabídkami mohou mít větší dopad než samotný meziměsíční pohyb průměrné sazby. Kdo řeší nové bydlení nebo refixaci, musí počítat rychleji a přesněji než v době, kdy úroky klesaly.
„Český hypoteční trh zažil v červenci další nepříjemné překvapení. Swiss Life Hypoindex vzrostl počtvrté v řadě a dostal se na 5,32 %. Hypotéky se tak vrátily na úroveň z listopadu 2024 a jarní naděje na trvalejší návrat sazeb pod pětiprocentní hranici se rychle rozplynula,“ uvedl Jiří Sýkora, hypoteční analytik společnosti Swiss Life Select.
Swiss Life Hypoindex červenci 2026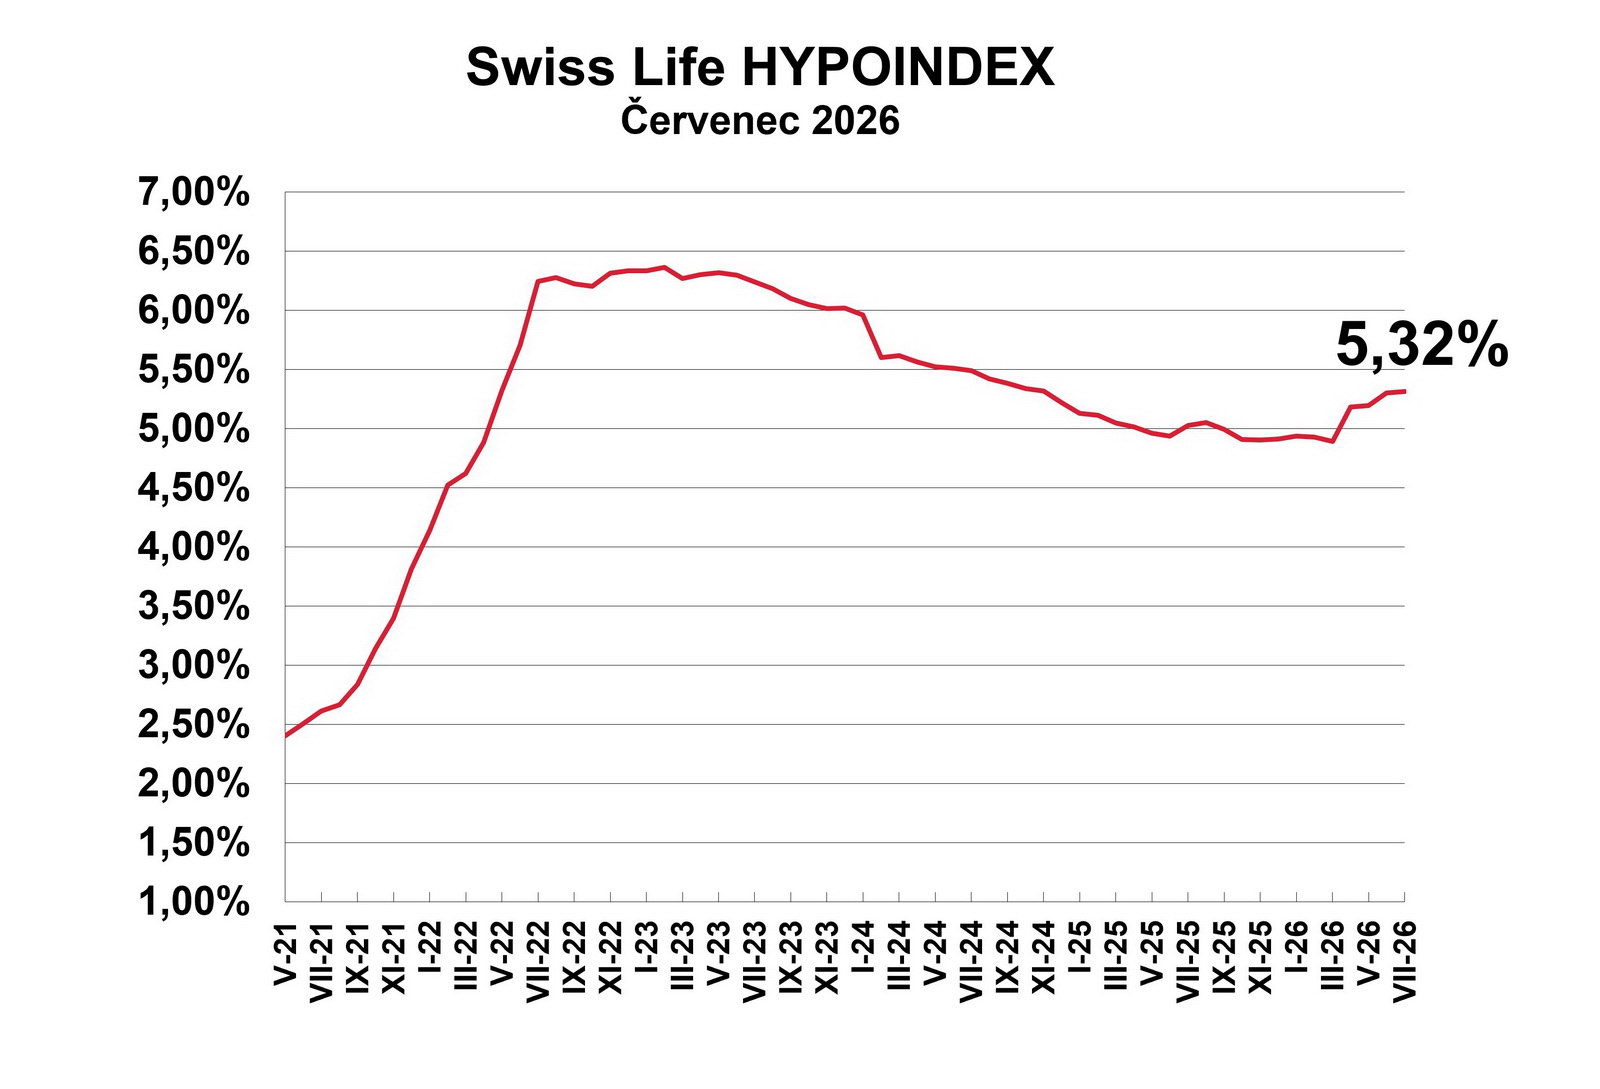
Zdroj: Swiss Life Hypoindex
Nejvýhodnější zůstávají podle aktuálních dat hypotéky s tříletou fixací, kde se průměrná nabídková sazba pohybuje kolem 5,02 %. Nejdráže naopak vycházejí desetileté fixace s průměrnou sazbou 5,86 %. Rozdíl mezi krátkým a dlouhým závazkem tak zůstává výrazný. Pro domácnosti proto dnes nerozhoduje jen to, u které banky hypotéku sjednají, ale také jak dlouho si současnou sazbu nechají zafixovat.
Repo sazba není celý příběh
Hypoteční trh vstupuje do druhé poloviny roku s jasným signálem: tlak na růst sazeb nekončí a dostupnost financování se dál zhoršuje. Pro zájemce o vlastní bydlení to znamená nutnost pečlivě zvažovat načasování i strukturu úvěru – a počítat s tím, že levnější hypotéky se zatím nevracejí.
„Česká národní banka v červnu zvýšila dvoutýdenní repo sazbu na 3,75 %. Mohlo by se proto zdát, že právě tento krok je hlavním důvodem růstu hypotečních sazeb. Ve skutečnosti je situace složitější. Banky při stanovování úrokových sazeb sledují především vývoj dlouhodobých tržních sazeb, zejména úrokových swapů. Ty odrážejí očekávání finančních trhů ohledně budoucí inflace, ekonomického růstu i měnové politiky a představují skutečné náklady bank na dlouhodobé financování hypoték. Rozhodnutí ČNB je proto pouze jedním z faktorů, nikoli jediným impulzem pro změnu hypotečních sazeb,“ řekl Jiří Sýkora, hypoteční analytik společnosti Swiss Life Select.
Trh se uklidňuje, levnější hypotéky ale zatím nepřicházejí
„I když hypoteční sazby i v červenci mírně vzrostly, u části bank už ale bylo patrné spíše zastavení zdražování než další tlak na růst. Díky prozatímnímu uklidnění situace na Blízkém východě částečně polevily obavy z návratu vyšší inflace. To se pozitivně promítlo do vývoje delších úrokových swapů, od nichž se hypoteční sazby odvíjejí. Nenaplnily se ani scénáře, podle kterých mělo červnové zvýšení základní úrokové sazby ČNB vést k dalšímu zdražení hypoték. Trh s tímto krokem dopředu počítal. Česká národní banka navíc vyslala jasný signál, že je připravena proti inflaci dál postupovat razantně, což přispělo ke zklidnění dlouhodobých tržních sazeb,“ říká Tom Kadeřábek, vedoucí produktového oddělení Swiss Life Select.
„V dalších měsících proto očekávám spíše stagnaci hypotečních sazeb s možností jejich mírného poklesu. Banky ale se zlevňováním pravděpodobně nebudou spěchat. Budou čekat na další ekonomická data a potvrzení, že se inflační rizika skutečně podařilo dostat pod kontrolu. Zkušenost navíc ukazuje, že komerční banky sazby zpravidla snižují pomaleji, než je zvyšují. Klíčové bude především udržení klidnější geopolitické situace, zejména na Blízkém východě, a pokračující pokles inflačních rizik. Pokud se tyto předpoklady naplní, mohl by se ve druhé polovině roku otevřít prostor pro pozvolné zlevňování hypoték,“ komentuje Tom Kadeřábek.
Krátká, nebo dlouhá fixace?
Aktuální situace mění pohled na délku fixace. Ještě před několika měsíci řada klientů předpokládala, že sazby budou pokračovat v poklesu, a proto dávala přednost jednoleté nebo tříleté fixaci. Dnešní vývoj však ukazuje, že tento scénář už není tak jednoznačný.
„Klienti by proto měli při výběru fixace vycházet především ze své životní situace, nikoli ze snahy odhadnout budoucí vývoj trhu. Pokud je pro domácnost klíčová stabilita rodinného rozpočtu a měsíční splátka se pohybuje na hranici finančních možností, dává větší smysl delší fixace. Zajistí stejnou splátku na několik let dopředu. Naopak klienti s dostatečnou finanční rezervou, kteří jsou ochotni přijmout určité riziko, mohou zvolit kratší fixaci a ponechat si možnost reagovat na případný pokles sazeb v budoucnu. Univerzálně správná varianta dnes neexistuje,“ upozorňuje Jiří Sýkora.
Individuální nabídka může rozhodnout víc než čekání
Právě individuální nastavení hypotéky bude jedním z hlavních témat druhé poloviny roku. Rozdíly mezi nabídkami jednotlivých bank jsou totiž často výraznější než samotné meziměsíční pohyby Swiss Life Hypoindexu. Klient tak může správným výběrem banky nebo využitím individuální nabídky ušetřit víc, než kdyby několik měsíců čekal na nejistý pokles průměrných sazeb.
„V dalších měsících neočekávám návrat k výrazně levnějším hypotékám, ale ani dramatický růst sazeb. Pravděpodobnější je pohyb lehce nad pětiprocentní hranicí. Jednotlivé banky budou reagovat především na vývoj finančních trhů a konkurenční boj. Pro zájemce o hypotéku to znamená, že se nevyplatí čekat na jeden velký obrat trhu. Důležitější bude pracovat s podmínkami, které jsou dostupné už teď,“ doplnil Jiří Sýkora, hypoteční analytik společnosti Swiss Life Select.
Devět set korun měsíčně navíc od března
U modelové hypotéky ve výši 3,5 milionu korun sjednané do 80 % odhadní ceny nemovitosti (LTV) se splatností 25 let činí měsíční splátka při aktuální průměrné nabídkové sazbě 5,32 % p. a. přibližně 21 110 Kč. Oproti letošnímu březnu tak klient zaplatí každý měsíc téměř 900 Kč navíc. Jednotlivé meziměsíční změny mohou působit zanedbatelně, v rámci pětileté fixace však vyšší sazba znamená pro domácnost dodatečný výdaj přes 50 tisíc korun.
Průměrné nabídkové sazby u jednotlivých fixací
| Úrokové sazby – červenec 2026 | ||
| Fixace | Do 80 % LTV | Nad 80 % LTV |
| 1 rok | 5,11 % | 5,40 % |
| 3 roky | 5,02 % | 5,33 % |
| 5 let | 5,28 % | 5,59 % |
| 10 let | 5,86 % | 6,11 % |
Zdroj: Swiss Life Hypoindex