Evropě hrozí energetický šok: cena plynu vystřelila na nejvyšší úroveň za téměř čtyři roky
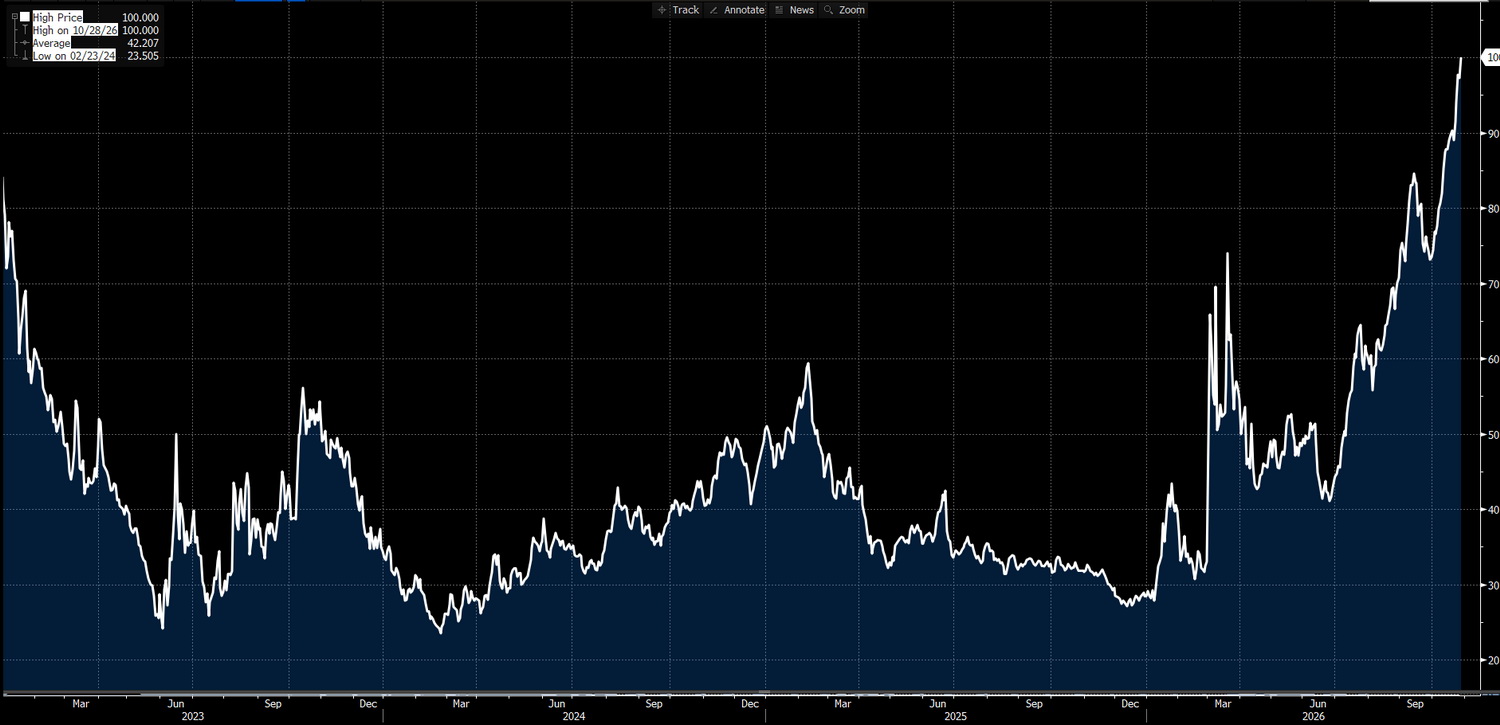
Evropský zemní plyn včera zdražil až na 100 eur za megawatthodinu, tedy nejvyšší úroveň od prosince 2022. Oproti loňskému říjnu je jeho cena zhruba trojnásobná (viz graf Bloombergu níže). Evropě tak hrozí další energetický šok, který se může citelně promítnout do účtů českých domácností, nákladů tuzemských firem i celkové inflace. Největší zdražení pocítí odběratelé bez cenové fixace a podniky energeticky náročných průmyslových odvětví.
Ještě začátkem letošního roku se evropský plyn obchodoval za méně než polovinu nynější ceny. Jen za poslední měsíc zdražil přibližně o 40 procent. Tak prudký růst na prahu vrcholné topné sezony představuje pro evropské hospodářství značně nepříznivou zprávu. Vysoké ceny plynu totiž nezdražují pouze vytápění domácností, ale prostřednictvím průmyslové výroby, elektřiny a dalších nákladů postupně zasahují prakticky celou ekonomiku.
Za současným zdražováním stojí především důsledky války na Blízkém východě. Narušení dopravy Hormuzským průlivem omezuje vývoz zkapalněného zemního plynu (LNG) z Perského zálivu. Tudy přitom před vypuknutím nynějšího konfliktu procházela přibližně pětina světového obchodu s LNG. Evropa tak musí o dostupný plyn stále intenzivněji soupeřit s Asií. Situaci zhoršují relativně nízké zásoby před zimou, očekávané ochlazení i výpadky norských dodávek.
Evropské zásobníky jsou naplněny přibližně ze tří čtvrtin, což je na konec října nezvykle málo. Trh se proto začíná obávat, že v případě chladnější zimy bude nutné nakupovat drahý plyn i v době nejvyšší sezonní poptávky. To může ceny vytlačit ještě výše.
Pro české domácnosti je podstatné, že současný burzovní cenový šok se do jejich účtů nepromítne okamžitě ani v plném rozsahu. Většina domácností totiž plyn nenakupuje přímo na burze, ale prostřednictvím dodavatelů, kteří jej často zajišťují s předstihem. Domácnosti s platnou fixací proto mohou být před nynějším zdražováním ještě několik měsíců, případně i let chráněny.
Jiná situace nastane u zákazníků, kterým fixace právě končí, nebo u těch, jejichž smlouvy umožňují pružnější změny cen. Právě jim hrozí nejvýraznější zdražení. Pokud vysoké burzovní ceny přetrvají i během zimy, budou muset dodavatelé postupně přehodnocovat své ceníky směrem vzhůru.
Rozsah potenciálního zdražení ukazuje jednoduchý propočet. Pokud by se velkoobchodní cena plynu dlouhodobě zvýšila ze 40 na 100 eur za megawatthodinu a celý rozdíl se promítl do ceny pro konečného zákazníka, znamenalo by to při kurzu 25 korun za euro zvýšení nákladů o 1815 korun na megawatthodinu včetně DPH.
Domácnost, která ročně spotřebuje deset megawatthodin plynu, například na vytápění menšího bytu a ohřev vody, by v takovém krajním modelovém případě zaplatila o více než 18 tisíc korun ročně navíc. U rodinného domu se spotřebou dvacet megawatthodin by rozdíl přesáhl 36 tisíc korun. Výsledné zdražení bude záviset zejména na cenovém zajištění dodavatelů, délce trvání současného šoku a vývoji konkurenčního prostředí.
Ještě závažnější mohou být důsledky pro český průmysl. Výrobci skla, keramiky, hnojiv, chemických produktů nebo některých potravin využívají zemní plyn jako zásadní výrobní vstup. Pokud podnik spotřebuje ročně sto tisíc megawatthodin plynu, představuje zvýšení jeho pořizovací ceny o 60 eur za megawatthodinu dodatečný náklad 150 milionů korun ročně. Takové zatížení může zásadně změnit ekonomiku výroby, zejména u podniků s nízkými maržemi.
Evropským firmám navíc komplikuje situaci výrazně levnější plyn ve Spojených státech. Američtí konkurenti mohou díky nižším nákladům na energie získávat další konkurenční výhodu. Část evropských výrobců proto může omezovat produkci, odkládat investice nebo přesouvat energeticky náročné provozy mimo Evropu. Momentálně je plyn v Evropě zhruba desetkrát dražší než plyn v USA.
Evropský drahý plyn zároveň může nepřímo zdražovat elektřinu. Plynové elektrárny totiž v některých hodinách určují její velkoobchodní cenu. To znamená, že energetický šok mohou pocítit také domácnosti a podniky, které samotný zemní plyn vůbec neodebírají.
Pro Českou národní banku představuje nynější vývoj nepříjemné inflační riziko. Pokud vysoké ceny energií přetrvají, mohou zpomalit další ústup inflace a omezit prostor pro snižování úrokových sazeb. Současně by však dražší energie tlumily hospodářský růst, čímž by vznikalo nežádoucí spojení vyšší inflace a slabší ekonomické aktivity.
Evropa se tak dostává do paradoxní situace. Dokázala výrazně omezit závislost na ruském potrubním plynu, zároveň se však stala citlivější na výpadky globálních dodávek LNG. Energetická bezpečnost se tím nezhroutila, změnila se ale povaha rizika. Cenou za větší diverzifikaci dodávek je mimo jiné vyšší vystavení evropských odběratelů výkyvům světového trhu.
Lukáš Kovanda, Ph.D.
Hlavní ekonom, Trinity Bank