Evropský průmyslový trh táhne obranná výroba a čínské firmy. V Česku zůstává jejich vliv zatím omezený
Evropský trh průmyslových a logistických nemovitostí získává nové zdroje poptávky spojené s obrannou výrobou a aktivitami čínských společností. Podle analýzy Cushman & Wakefield bylo od roku 2024 v Evropě oznámeno nebo otevřeno téměř 200 projektů souvisejících s obranným průmyslem, zatímco čínské firmy si do poloviny roku 2026 pronajaly přes 2,5 milionu metrů čtverečních průmyslových a logistických ploch. V Česku ale nadále dominují tradiční výrobní firmy a logističtí operátoři.Vyplývá to z nové analýzy poradenské společnosti Cushman & Wakefield Future Flows: Global Dynamics & European Industrial Real Estate.
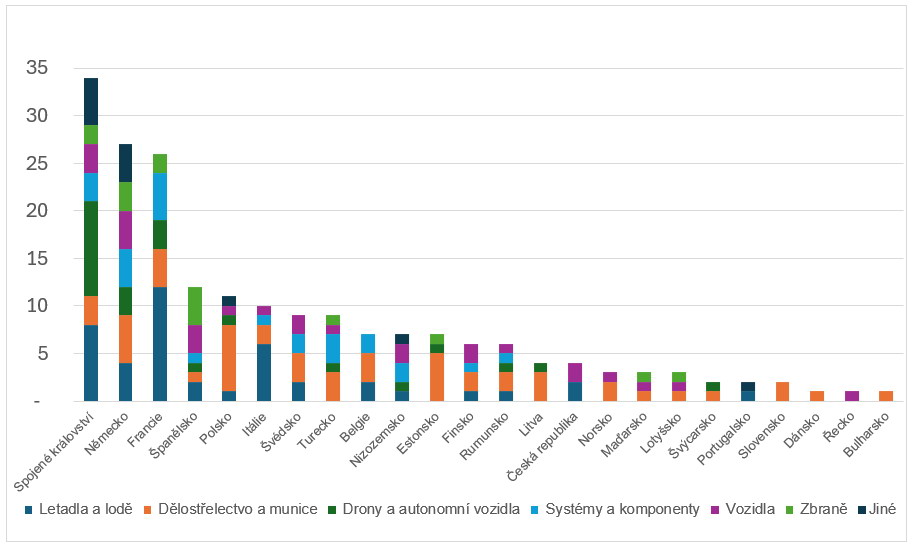
Rostoucí výdaje evropských států na obranu podle analýzy společnosti Cushman & Wakefield zvyšují objednávky výrobců a vedou k rozšiřování výrobních kapacit, což vytváří novou poptávku také po průmyslových nemovitostech. Růst poptávky podporuje také snaha evropských států o větší soběstačnost a odolnější dodavatelské řetězce, která vede k přesunu výroby a nákupu materiálů blíže evropským trhům. Od začátku roku 2024 do srpna 2026 bylo napříč Evropou oznámeno téměř 200 investic a otevření výrobních zařízení spojených s obranným průmyslem. Nejvyšší koncentraci těchto investic zaznamenávají Velká Británie, Německo a Francie, následované dalšími trhy včetně Španělska, Itálie, Švédska, Turecka, Belgie a Nizozemska. Aktivně se profiluje rovněž střední a východní Evropa v čele s Polskem, kde roste zejména poptávka spojená s výrobou munice a dalších obranných kapacit.
Sally Bruer, vedoucí průzkumu trhu v oblasti logistiky a průmyslových nemovitostí pro region EMEA ve společnosti Cushman & Wakefield: „Současný cyklus se liší tím, že poptávka již není omezena pouze na několik velkých výrobců v obranném průmyslu. S tím, jak se rozsáhlé programy veřejných zakázek postupně promítají do celého dodavatelského řetězce, očekáváme rostoucí poptávku ze strany mnohem širšího okruhu dodavatelů. Ta bude směřovat jak k menším a středně velkým průmyslovým objektům, tak k rozsáhlejším výrobním areálům, protože firmy budou rozšiřovat své výrobní kapacity, aby podpořily další fázi růstu obranného průmyslu.“
Graf 1: Nově otevřené a oznámené obranné výrobní závody podle země a kategorie (2024 – srpen 2026)
 Zdroj: Cushman & Wakefield
Podle průzkumu více než polovina sledovaných projektů, 54 % směřovala k vytvoření nových výrobních zařízení mimo stávající areály. Nová výstavba představovala 36 % všech projektů a dalších 18 % připadalo na akvizice, pronájmy nebo přeměnu stávajících budov. Zbývajících 46 % tvořilo rozšiřování stávajících výrobních kapacit. U nově vytvářených zařízení se nejčastěji objevují projekty o velikosti 10 000 až 25 000 m², přičemž průměrná plocha nově vznikajícího zařízení dosahuje přibližně 20 000 m².
Pro realitní trh je důležité, že obranný průmysl nemusí vždy vyžadovat vysoce specializované budovy. Část poptávky lze umístit do standardních průmyslových objektů, zatímco některé provozy si žádají vyšší bezpečnostní standardy či specifické stavební úpravy. To vytváří příležitosti jak pro novou výstavbu, tak pro úpravy a nové využití stávajících nemovitostí. S postupným zapojováním širšího okruhu dodavatelů lze navíc očekávat rostoucí zájem o menší a flexibilnější průmyslové prostory.
Čínské firmy přesouvají své aktivity blíže evropským zákazníkům
Druhým trendem, který podle analýzy proměňuje evropský průmyslový trh, je postupná změna chování čínských společností. Čínské společnosti již nespoléhají pouze na export z Asie. Vedle něj stále častěji budují vlastní výrobní, distribuční a logistické kapacity přímo v Evropě. Podle reportu Future Flows si čínské společnosti od začátku roku 2024 do poloviny roku 2026 pronajaly více než 2,5 milionu m² průmyslových a logistických ploch. Analýza zahrnuje transakce od 5 000 m² ve vybraných evropských zemích včetně České republiky.
Nejde přitom pouze o výrobní firmy. Mezi aktivní skupiny patří také logistické společnosti a hráči z oblasti e-commerce, kteří si blíže evropským zákazníkům budují distribuční centra a centra pro vyřizování objednávek.
V Česku se nové evropské trendy zatím výrazně neprojevují
Na českém trhu zatím společnost Cushman & Wakefield nezaznamenává zásadní změnu struktury poptávky. Nadále ji tvoří především výrobní společnosti, včetně firem navázaných na automobilový průmysl, a logističtí operátoři. Evropský vývoj ale naznačuje, že poptávka postupně přichází i z dalších odvětví. Investice do obranné výroby a přesun aktivit čínských firem mohou časem přinést nové příležitosti i do střední Evropy.
„Český trh obvykle reaguje na evropské trendy s určitým odstupem, proto lze očekávat, že se rostoucí poptávka ze strany obranného průmyslu i čínských společností může postupně projevit také u nás. Rozhodující bude především dostupnost vhodných lokalit a budov, rychlost povolovacích procesů a schopnost nabídnout prostory splňující specifické provozní a bezpečnostní požadavky. Vedle nové výstavby proto vidíme významný potenciál také v modernizaci a novém využití stávajících průmyslových areálů,“ uvádí Jiří Kristek, vedoucí služeb nájemcům, Cushman & Wakefield.
Dlouhodobý nárůst výdajů na obranu v Evropě, ze 419 miliard eur v roce 2025 na plánovaných 547 miliard eur v roce 2029, i pokračující investice čínských společností naznačují, že se jedná o strukturální, nikoli krátkodobý trend. Pro český trh zatím ani jeden z těchto trendů nepředstavuje dominantní zdroj poptávky, dlouhodobě však mohou rozšířit okruh firem hledajících výrobní a logistické prostory ve střední Evropě.