Plyn v EU je téměř desetkrát dražší než ten americký. Rozdíl odhaluje novou slabinu EU
Velkoobchodní plyn je nyní v EU téměř desetkrát dražší než ve Spojených státech. Klíčový burzovní ukazatel ceny plynu v EU, nizozemský kontrakt TTF, určující i pro ceny v ČR, se dnes pohybuje kolem cen 84 eur za megawatthodinu, nejvýše od roku 2022. Přitom nejbližší kontrakt Henry Hub v USA stojí zhruba 2,90 dolaru za milion britských termálních jednotek, takže přepočtu měny a jednotek odpovídá americká cena přibližně 8,6 eura za megawatthodinu (viz graf Bloombergu níže). Tak mimořádný rozdíl není chybou trhu. Je výsledkem toho, že evropský a americký trh s plynem jsou sice propojené, ale zdaleka ne tak dokonale jako například světový trh s ropou.
Spojené státy mají díky břidlicové revoluci obrovskou a stále rostoucí domácí produkci. Americký Úřad pro energetické informace – EIA – očekává, že těžba plynu letos dosáhne nového rekordu. Zásoby mají na konci října činit 3,969 bilionu kubických stop, tedy zhruba pět procent nad pětiletým průměrem. V USA je proto plynu dostatek a jeho cenu stlačuje i takzvaný přidružený plyn z ropných vrtů. Ten vzniká při těžbě ropy a na trh se dostává i tehdy, když samotná cena plynu není pro producenty příliš atraktivní.
Proč tedy levný americký plyn jednoduše nezaplaví EU a cenový rozdíl nezmizí? Protože mezi Texasem či Louisianou a EU není plynovod. Plyn je nutné zkapalnit, naložit na speciální tanker, přepravit přes Atlantik, znovu zplynovat a teprve poté dopravit evropskou soustavou. Především však existuje fyzický strop množství plynu, které lze takto z USA vyvézt. USA sice v prvním pololetí letošního roku vyvezly rekordních 17,4 miliardy kubických stop zkapalněného plynu (LNG) denně, ale ani sebevyšší evropská cena neumí během několika týdnů vytvořit nové zkapalňovací terminály. Ty se budují roky.
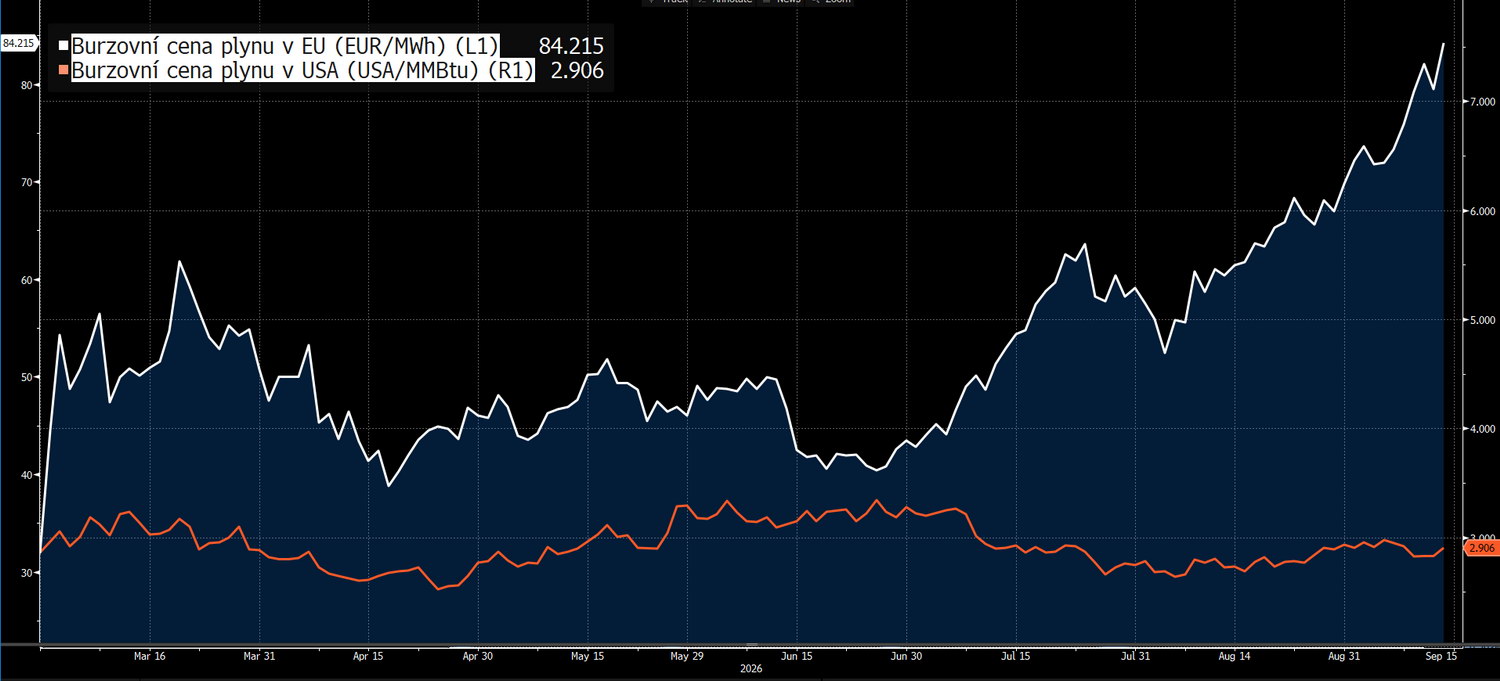
To zadělává ne nezvyklou situaci, kdy plyn v USA stojí 8,6 eura, ale EU za něj platí desetinásobek, tedy oněch 84 eur. Kontrakt Henry Hub představuje cenu plynu uvnitř USA ještě před zkapalněním, přepravou a regasifikací. Ani tyto náklady však zdaleka nevysvětlují desetinásobný rozdíl. Rozhodující je momentálně nedostatek volné LNG kapacity a cena, kterou musí odběratelé v EU nabídnout, aby omezené dostupné náklady plynu skutečně přilákali.
EU je navíc po omezení ruských dodávek strukturálně závislejší na světovém trhu LNG. Ještě v roce 2021 tvořil LNG jen asi 20 procent dovozu plynu do EU, v roce 2025 již 45 procent. Tím se podařilo snížit závislost na ruských plynovodech, současně se však evropská cena mnohem více navázala na globální soutěž o LNG. EU nyní o stejný tanker soupeří s Japonskem, Koreou, Čínou či Indií a musí nabídnout takovou cenu, aby náklad zamířil do Rotterdamu místo do Asie.
Letos se tato slabina projevuje značně bolestivě. Konflikt kolem Íránu a problémy s provozem v Hormuzském průlivu narušily dodávky LNG z Perského zálivu. Část katarské exportní kapacity je mimo provoz a EU zároveň vstupuje do podzimní topné sezóny s nezvykle nízkými zásobami. Na začátku září byly evropské zásobníky naplněné jen přibližně ze dvou třetin, nejméně za patnáct let. Výpadky blízkovýchodního LNG tak ještě zostřily konkurenci mezi Evropou a Asií.
Současný poměr téměř deset ku jedné je tedy kombinací dvou extrémů: přebytku levného plynu uvnitř USA a nedostatku snadno dostupného plynu na globálním LNG trhu, na němž je EU stále závislejší. Americké zásobníky jsou nadprůměrně plné, zatímco evropské jsou před zimou nezvykle prázdné.
Pro evropský průmysl jde o mimořádně závažnou konkurenční nevýhodu. Americká chemička, výrobce hnojiv nebo sklárna nakupuje základní energetickou surovinu za zlomek ceny svého evropského konkurenta. A dokud výrazně nevzroste globální nabídka LNG, Evropa nedoplní zásobníky a nepoleví geopolitické napětí kolem Perského zálivu, může tato cenová propast zůstat velmi široká. Od ceny plynu se navíc odvíjí cena elektřiny, jejíž láce je Spojeným státům další výhodou, třeba i v oblasti rozvoje umělé inteligence, kde už nyní EU povážlivě zaostává.
Lukáš Kovanda, Ph.D.